Domain veranstaltungsbedarf24.de kaufen?
Wir ziehen mit dem Projekt
veranstaltungsbedarf24.de um.
Sind Sie am Kauf der Domain
veranstaltungsbedarf24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain veranstaltungsbedarf24.de kaufen?
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **


Ähnliche Suchbegriffe für MONACOR-UST-40R
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
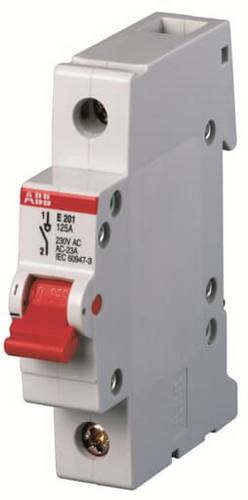
ABB 2CDE281001R0040 E201/40R Lasttrennschalter 1poligLasttrennschalter E 200 für DIN-Schienen-Montage entsprechend DIN EN 60715 mit Bemessungsströmen von 80 - 125 A verfügbar und bedingtem Bemessungskurzschlussstrom von 25kA. Anbau von zusätzlichen Hilfskontakten S2C-H6R möglich. Schnelles Entfernen ohne Demontage der Phasenschiene möglich und Einsatz von unverlierbare Schrauben. Verriegelungsvorrichtung als Zubehör verhindert nicht zulässiges ON/OFF-Schalten. Zertifiziert nach Zulassungen VDE, CCC, EAC, KEMA13,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **

Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
Harley Benton HB-40RHarley Benton HB-40R; E-Gitarren Combo; 40 Watt; 10" Custom Voiced Speaker; TEC tube-emulating circut; Channel select (activate overdrive / boost channel); Gain Regler; Volumen Regler für Overdrive und Clean Kanal; channel; 3-Band EQ mit Reglern für Bass Mitten und Höhen; Reverb Regler (Spring Type); Kopfhörer Anschluss; Aux-Input; Line-Ausgang; Fußschalter Anschluss für Kanalumschaltung und Reverb (nicht inklusive) (passender Fußschalter 198735); Ausgang für externen Speaker; Maße (W × H × D 425 mm × 420 mm × 220 mm; Gewicht: 10 kg.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB 2CDE281001R0040 E201/40R Lasttrennschalter 1poligLasttrennschalter E 200 für DIN-Schienen-Montage entsprechend DIN EN 60715 mit Bemessungsströmen von 80 - 125 A verfügbar und bedingtem Bemessungskurzschlussstrom von 25kA. Anbau von zusätzlichen Hilfskontakten S2C-H6R möglich. Schnelles Entfernen ohne Demontage der Phasenschiene möglich und Einsatz von unverlierbare Schrauben. Verriegelungsvorrichtung als Zubehör verhindert nicht zulässiges ON/OFF-Schalten. Zertifiziert nach Zulassungen VDE, CCC, EAC, KEMA13,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für MONACOR-UST-40R
-
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grossigk, Cay: Veranstaltungstechnik. Formeln und TabellenVeranstaltungstechnik. Formeln und Tabellen , Nach dem großen Erfolg der vorherigen Auflagen freut sich das Autorenteam um Petra Krienelke und Cay Grossigk, nun die siebte Auflage der Formel- und Tabellensammlung Veranstaltungstechnik zu veröffentlichen. Diese Formelsammlung ist zum Standard in der Branche geworden und begleitet Auszubildende, angehende Meister und Praktiker gleichermaßen.Die umfassende Sammlung der relevanten Formeln aus den wichtigsten Bereichen der Veranstaltungstechnik wurde überarbeitet und den aktuellen Erfordernissen angepasst. An einigen Stellen wurde die Formel- und Tabellen- sammlung erweitert und um veranstaltungstechnische Bezüge ergänzt. Anregungen und Hinweise von Lesern wurden aufgenommen und umgesetzt. Neben den bewährten Grundlagen und den Teilbereichen Technische Mechanik, Dynamik, Festigkeitslehre, Hydraulik, Optik und Lichttechnik, sowie Akustik und Wärmelehre, Bauelemente und Technisches Zeichnen enthält diese Auflagedas Kapitel Elektrotechnik, das in bewährter Form von Sven Kubin ergänzt und aktualisiert wurde. Hinzugekommen sind Angaben zur mobilen Energiever- sorgung von Veranstaltungen. Die Steckerbelegungen wichtiger Verbinder der Energieversorgung und -verteilung erfreuen sich großer Beliebtheit, ebenso die Schaltzeichen der Bereiche Hydraulik, Pneumatik und Elektrotechnik, die sich in den jeweiligen Fachkapiteln befinden. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20190531, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Grossigk, Cay~Krienelke, Petra, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 201, Keyword: Angewandte Physik; Formeln; Tabellen; Technik; Technische Mechanik; Veranstaltungstechnik, Fachschema: Veranstaltungstechnik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung), Fachkategorie: Elektronik, Nachrichtentechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Hochschule~Für die Berufsbildung, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Berufsausbildung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: xEMP, Verlag: xEMP, Verlag: Buschhoff, Christian A., Länge: 210, Breite: 165, Höhe: 25, Gewicht: 315, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783938862254 9783938862247 9783938862216 9783938862155, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
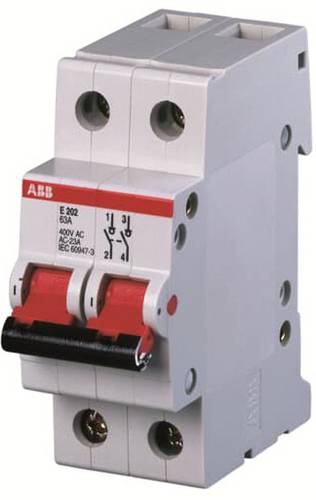
ABB 2CDE282001R0040 E202/40R Lasttrennschalter 2poligLasttrennschalter E 200 für DIN-Schienen-Montage entsprechend DIN EN 60715 mit Bemessungsströmen von 80 - 125 A verfügbar und bedingtem Bemessungskurzschlussstrom von 25kA. Anbau von zusätzlichen Hilfskontakten S2C-H6R möglich. Schnelles Entfernen ohne Demontage der Phasenschiene möglich und Einsatz von unverlierbare Schrauben. Verriegelungsvorrichtung als Zubehör verhindert nicht zulässiges ON/OFF-Schalten. Zertifiziert nach Zulassungen VDE, CCC, EAC, KEMA32,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.